瑞银:中国量化策略崛起,散户退潮,机构资金正在重塑市场
8月5日,瑞银最新发布的中国量化策略报告指出,中国股市正在发生一个重要的结构性变化:过去主要依靠散户情绪推动的A股市场,正在逐渐转向由机构资金、量化模型和专业投资者主导的市场。
瑞银认为,虽然随着外资进入和机构投资者增加,A股市场整体上变得更为有效,过去那种简单依靠低估值、高成长等传统因子就能获得不错赚钱效应的策略,其效果正在下降,但中国市场依然是全球范围内最适合进行选股投资的市场之一。
原因其实很简单:A股上市公司数量众多,行业之间差异明显,公司质量分化较为突出,这使得优秀公司与普通公司之间的表现差距非常大,从而为专业投资者创造了大量的Alpha机会。
瑞银通过大量数据回测发现,北向资金在中小盘股中的选股能力尤为突出,国内公募基金则在中证500等中盘股领域更容易找到投资机会,而优秀私募基金经理的行业判断能力具有较好的持续性。
与此同时,散户交易比例的上升,往往意味着行情可能接近尾声,总体来看,未来的投资机会将越来越依赖于对聪明资金动向的跟踪。
简单来说,未来在A股市场赚钱,不再是买入指数或者追逐热点那么简单,而是要努力去寻找那些真正掌握信息优势的资金正在布局什么方向。
一、为什么瑞银认为中国市场特别适合量化投资?
很多投资者认为,量化投资主要适用于美国这样的成熟市场,但瑞银却提出了不同的看法,认为中国A股市场可能是全球范围内最适合用量化方法挖掘投资机会的市场之一。原因主要有三个方面。
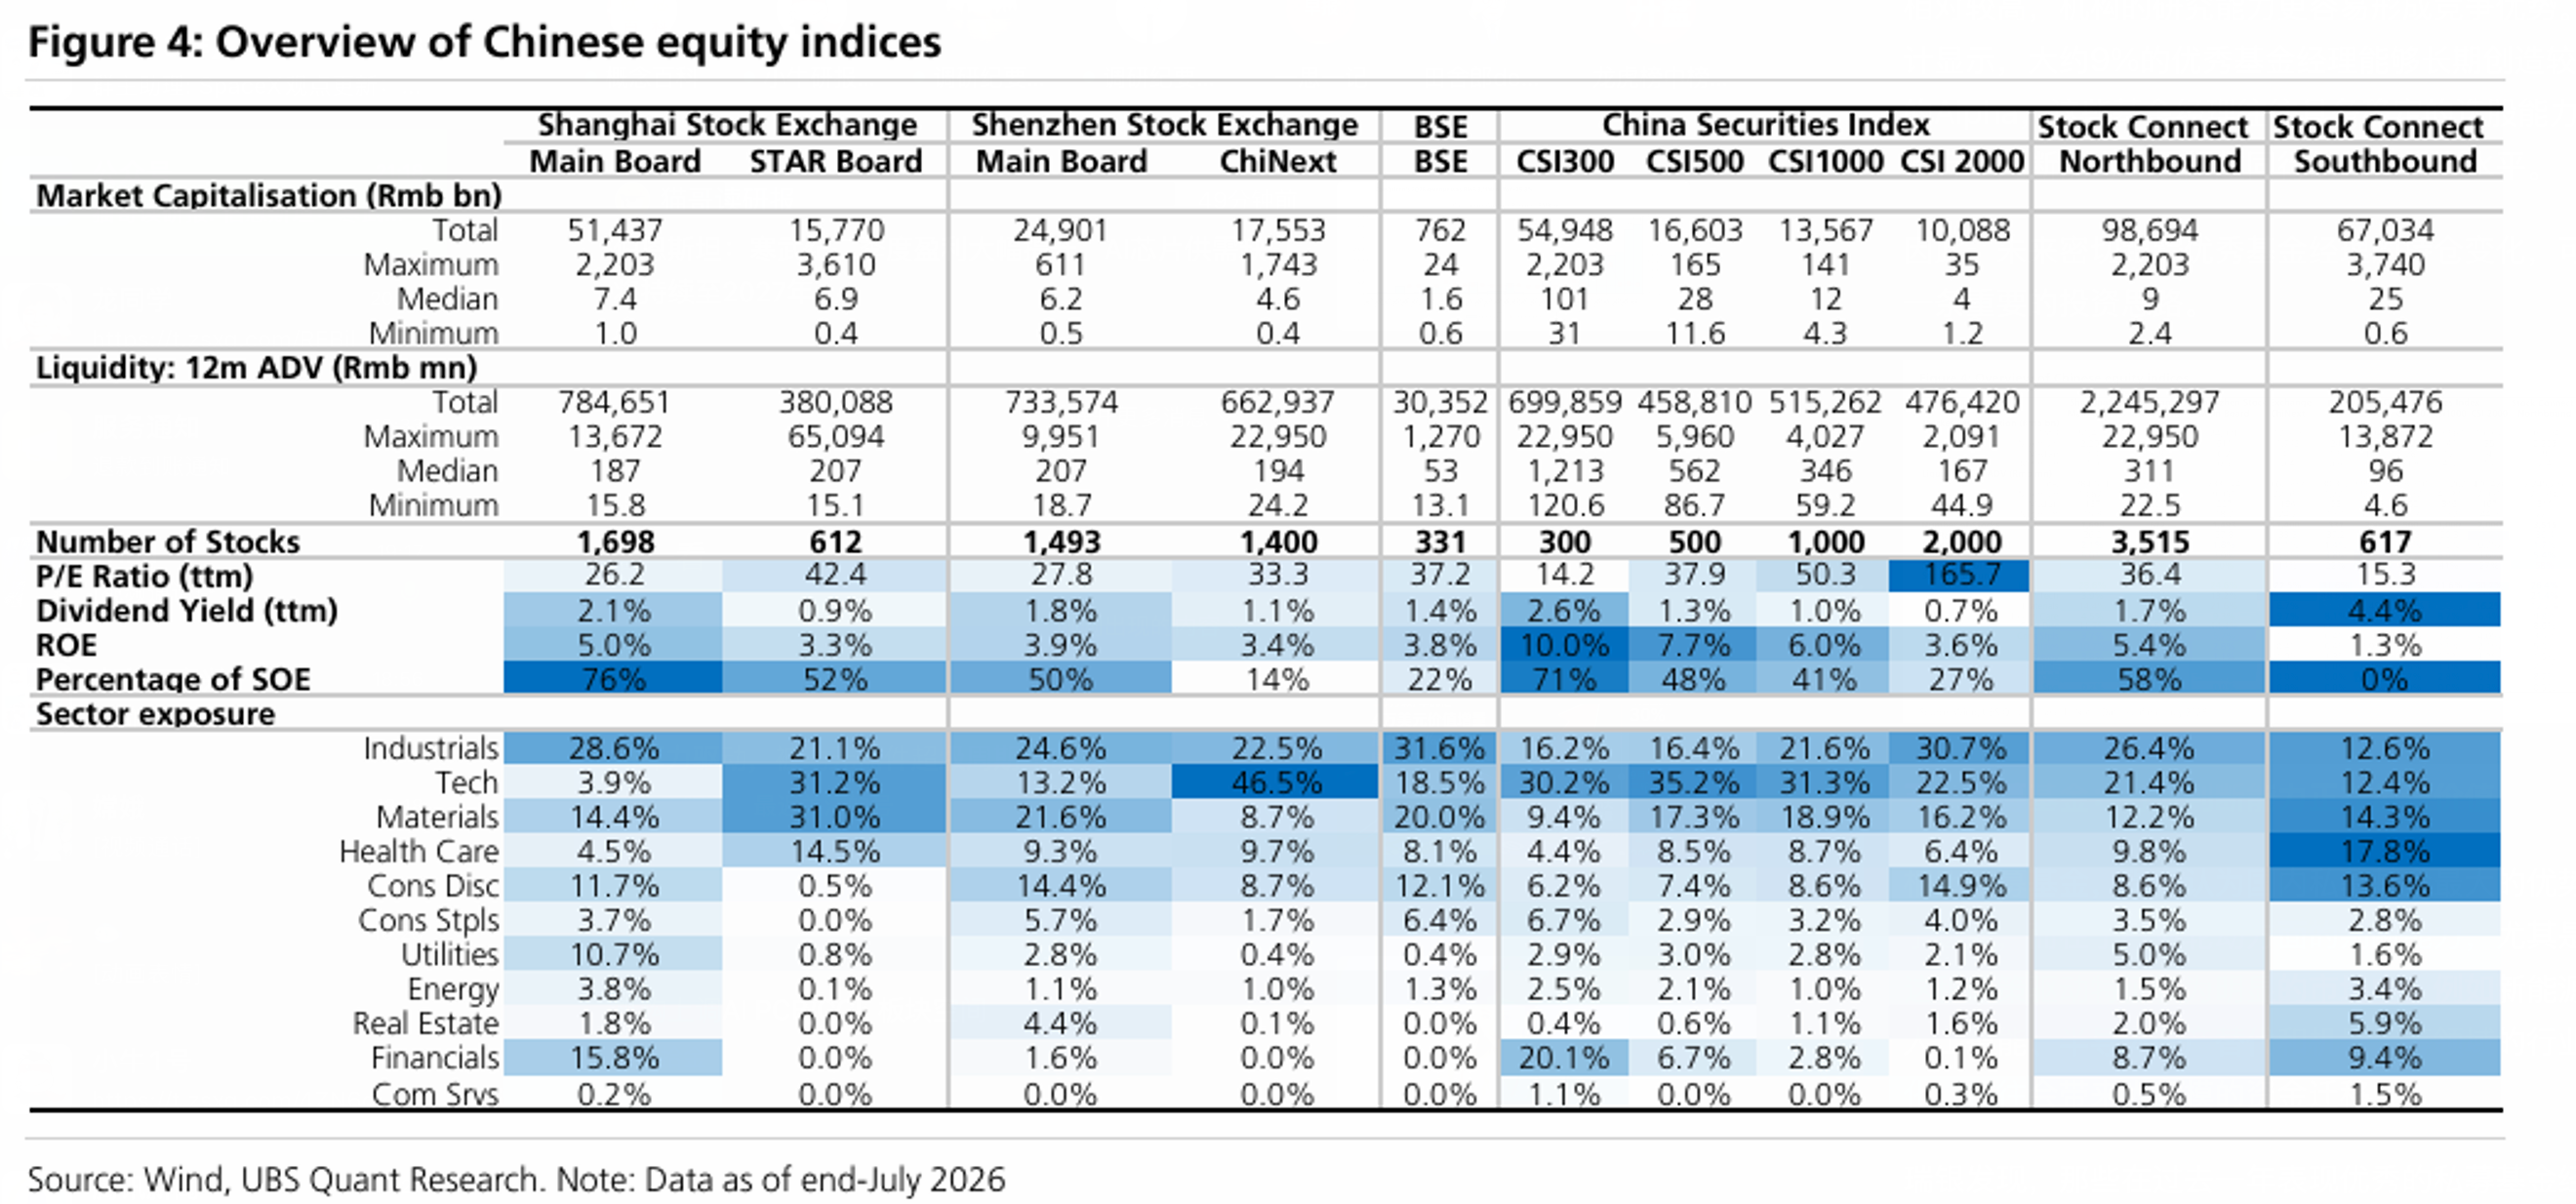
第一,A股市场股票数量巨大,市场内部分化十分明显。截至2026年7月,中国A股上市公司已经超过5000家。相比美国市场,中国股票市场拥有大量不同类型的企业,包括大市值蓝筹股、中盘成长股、小盘科技股以及众多专精特新企业。
不同公司在基本面、估值水平和资金关注度方面差异巨大,这种高度分化意味着,同样是股票,有些公司可能被市场低估,而另一些则可能被资金追捧过度。量化模型最擅长的,正是从大量股票中寻找这种定价偏差带来的机会。
第二,中国市场长期存在较为明显的非理性交易现象。瑞银指出,中国过去机构化程度较低,散户投资者占比较高。例如在2007年和2015年的牛市期间,散户交易占比曾一度达到86%。大量散户参与市场,往往会导致一些规律性的错误行为,比如追涨杀跌、过度关注短期热点、忽视长期基本面以及对消息反应过度等。这些行为偏差反而为量化投资创造了机会。
简单理解就是,散户容易受情绪影响,而量化模型没有情绪,它通过分析历史数据,试图找出“市场过去犯过哪些错误,而这些错误未来可能还会重复出现”。
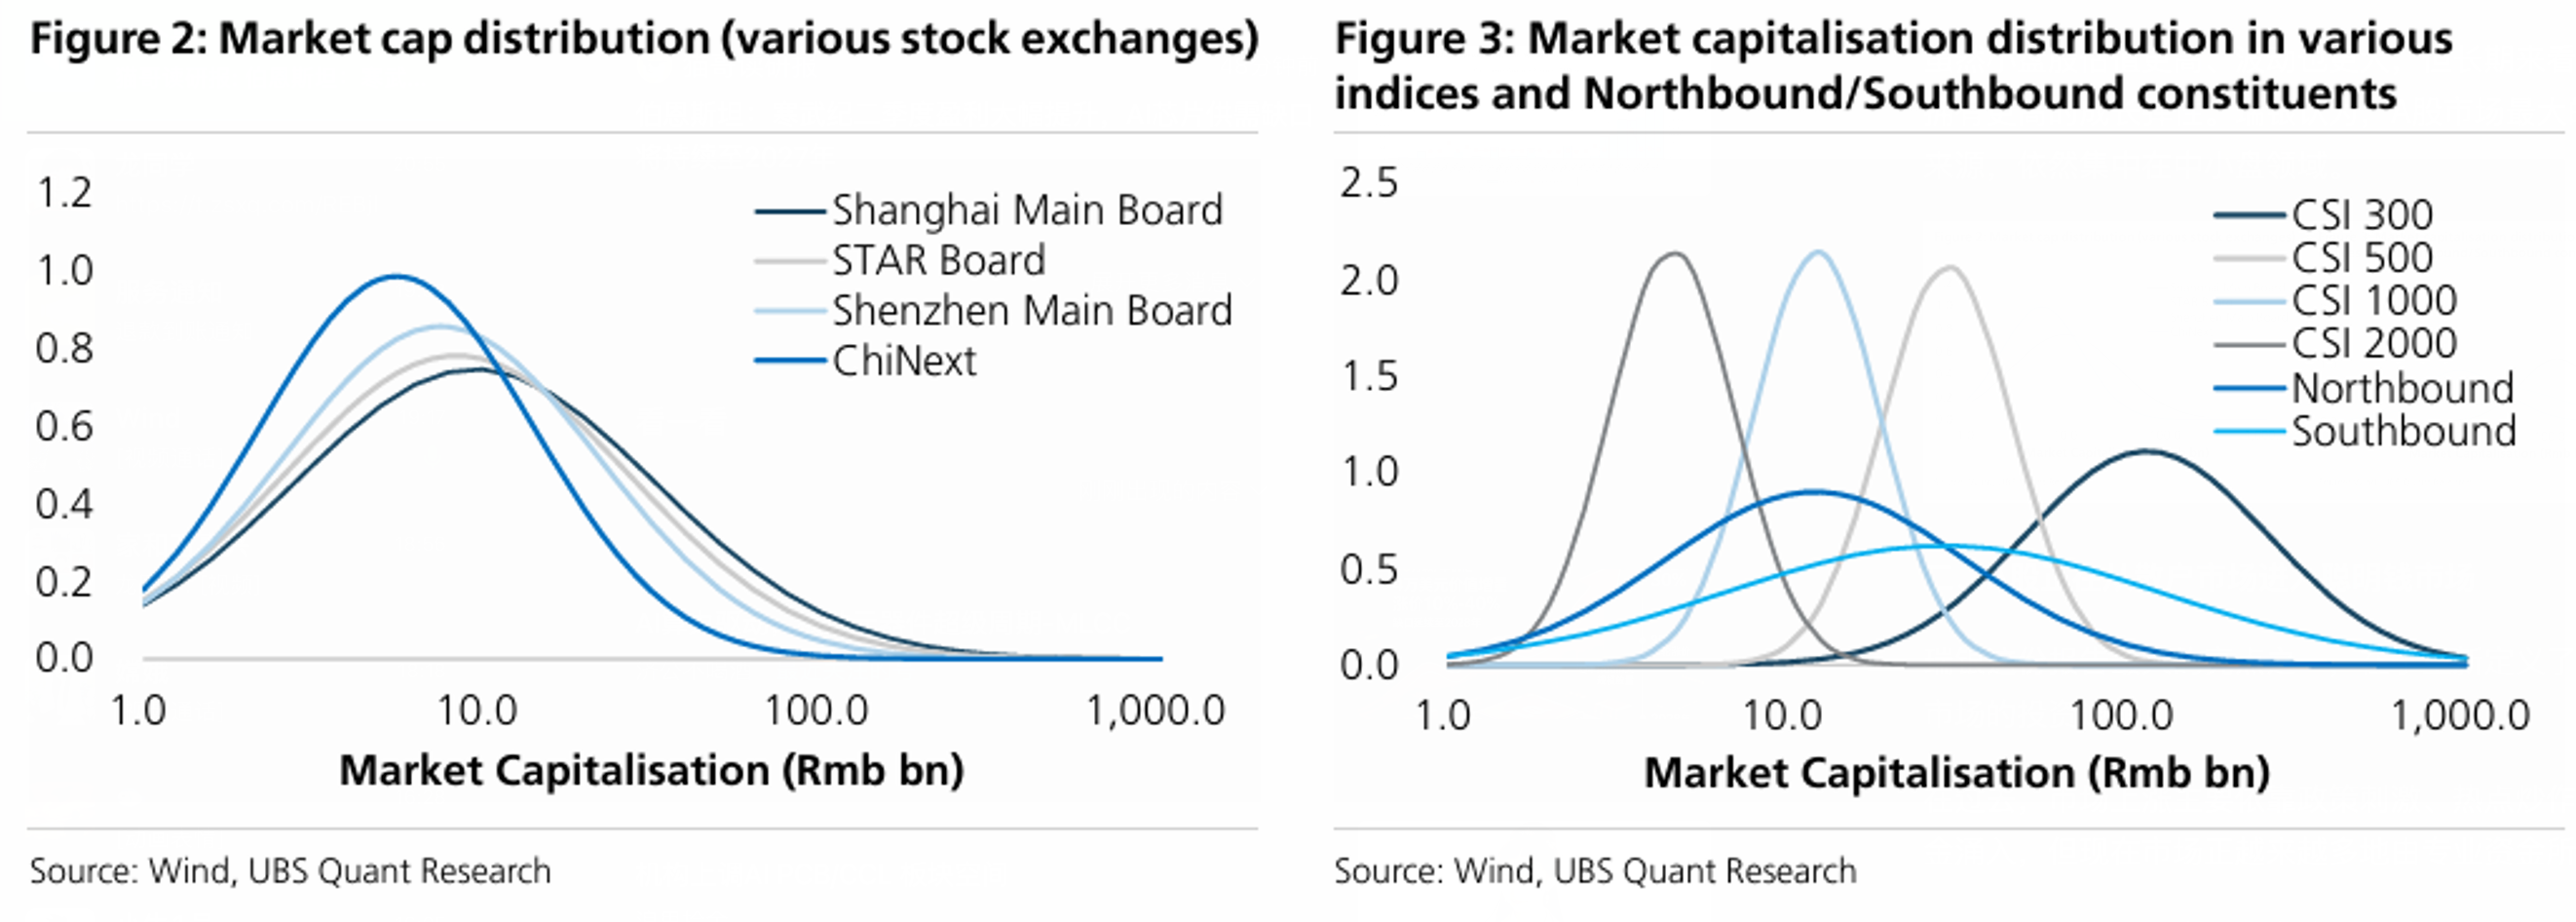
第三,中国的中小盘股票提供了更多超额收益的机会。瑞银特别强调,相比大盘股,中小盘股更容易产生超额收益。从数据上看,以中证300为代表的大盘股,市盈率约为14倍,股息率约2.6%,而中证1000的市盈率接近38倍,中证2000的市盈率更是达到50倍左右。
虽然小盘股估值更高、波动也更大,但长期来看,小盘股拥有更高的成长弹性。瑞银认为,A股市场最大的Alpha来源,依然集中在中小盘领域。
二、A股正在从散户市场进入聪明钱市场
瑞银这份报告最大的亮点之一,在于重新定义了未来A股市场的投资逻辑。
在过去,市场上涨主要依靠政策刺激、热点炒作和散户资金涌入,但现在市场正越来越多地由专业资金所主导。
瑞银重点研究了五类投资者的行为特征,包括北向资金、国内公募基金、国内私募基金、融资融券资金以及散户资金,试图寻找出其中真正具备Alpha能力的资金类型。
三、北向资金:最值得关注的是中小盘布局
瑞银的研究发现,北向资金在过去几年中创造了明显的超额收益,尤其是在中证500、中证1000和中证2000这些中小盘股票领域。
这背后的原因在于,外资的投资逻辑更加偏向长期视角,他们通常关注公司的竞争力、行业趋势以及盈利质量,而不是被短期市场情绪所左右。
瑞银建立了“北向评分模型”,通过持仓比例、持仓变化以及主动配置程度等指标,来判断哪些股票受到外资青睐。
结果显示,北向资金重点布局的小盘股,未来表现往往更为突出。一个值得注意的细节是,瑞银发现今年6月份北向资金提前减持了科技板块,随后7月份科技股就出现了明显调整。这表明,外资资金流的变化,有可能成为判断市场拐点的重要信号。
四、公募基金:最擅长寻找中盘成长股
瑞银的研究还表明,国内公募基金经理并非在所有领域都具备优势,他们最有优势的地方集中在中证500所代表的中盘股票领域。
其原因在于,这些股票的研究难度适中,信息不透明程度相对较高,机构的研究能力更容易形成竞争优势。瑞银统计显示,大约9%的优秀基金经理能够长期创造较为显著的Alpha,这些基金经理往往具备稳定的选股能力、持续的行业判断能力以及超越同行的整体投资水平。
因此,未来密切跟踪优秀基金经理的持仓变化,可能成为一条重要的投资思路。
五、私募基金:行业判断能力正在创造价值
相比公募基金,瑞银认为国内私募基金最大的优势并不在于选股,而在于行业轮动方面的判断能力,尤其是在中国这种政策驱动特征较为明显的市场中,例如新能源周期、人工智能、半导体国产替代和机器人等领域的行业趋势变化,往往会带来大规模的资金迁移。
瑞银发现,那些在过去一年表现优秀的私募基金经理,在下一年继续跑赢同行的概率更高,这说明真正优秀的投资能力具有一定的持续性。
六、瑞银提醒:散户情绪可能是反向指标
瑞银通过量化模型发现,散户交易比例越高的时期,长期收益往往越差。
背后的原因在于,散户通常会在上涨之后追入,在下跌之后恐慌卖出,从而形成高位接盘、低位割肉的不利局面。瑞银数据显示,当散户交易活跃度明显提升时,往往意味着短期行情正在进入高潮阶段。例如在2024年9月市场上涨期间,散户交易快速增加,随后市场便进入了震荡格局。
不过瑞银也指出,并非所有散户行情都意味着危险,如果市场处于政策强刺激和流动性宽松的阶段,散户资金同样可能推动行情继续上涨,因此需要结合融资余额和机构资金流等指标一起综合判断。
七、未来什么因子最有效?
瑞银认为,过去那些简单有效的投资策略正在逐渐失效,比如单纯买入低估值股票、高成长股票或者强势股票的做法,随着机构投资者越来越多,这些机会正在减少,未来需要更加注重多维度的综合分析。
首先,要关注资金流因子,即弄清楚谁在买入,包括北向资金、公募基金和私募基金等不同资金主体的动向。
其次,另类数据也变得越来越重要,瑞银正在研究新闻情绪、公司调研、投资者交流以及融资融券数据等信息。例如,当一家公司被机构调研的次数明显增加时,往往意味着未来资金关注度可能提升,尤其是在中小盘股票中,这种信号更为明显。
最终,瑞银提出了一个中国综合持仓评分模型,将北向资金、公募基金、私募基金、融资资金和融券数据全部纳入其中,目的是避免过度依赖单一资金类型。因为今天可能外资有效,明天可能公募基金更有效,综合模型有助于降低整体风险。
八、香港市场也出现类似趋势
瑞银还对香港市场进行了研究,发现南向资金和全球对冲基金正在成为港股市场重要的Alpha来源。
特别是中国投资者通过港股通配置海外资产,南向资金已经成为港股市场中不可忽视的重要力量。未来在港股投资中,同样需要关注谁在持续买入。