伯恩斯坦:寒武纪二季度盈利大幅提升,AI芯片供需缺口将持续至2027年
8月8日,伯恩斯坦发布寒武纪最新研报,维持跑赢大盘评级,目标价调整至1340元人民币,虽然寒武纪2026年第二季度收入增长低于市场预期,但伯恩斯坦认为,这更多是收入确认节奏带来的季度波动,而不是需求出现问题。
报告最核心的判断是,寒武纪正处于中国AI芯片需求爆发周期中,短期收入波动不改变长期成长逻辑。随着国内先进制程产能逐步释放,公司有望把强劲需求转化为未来几年持续增长。
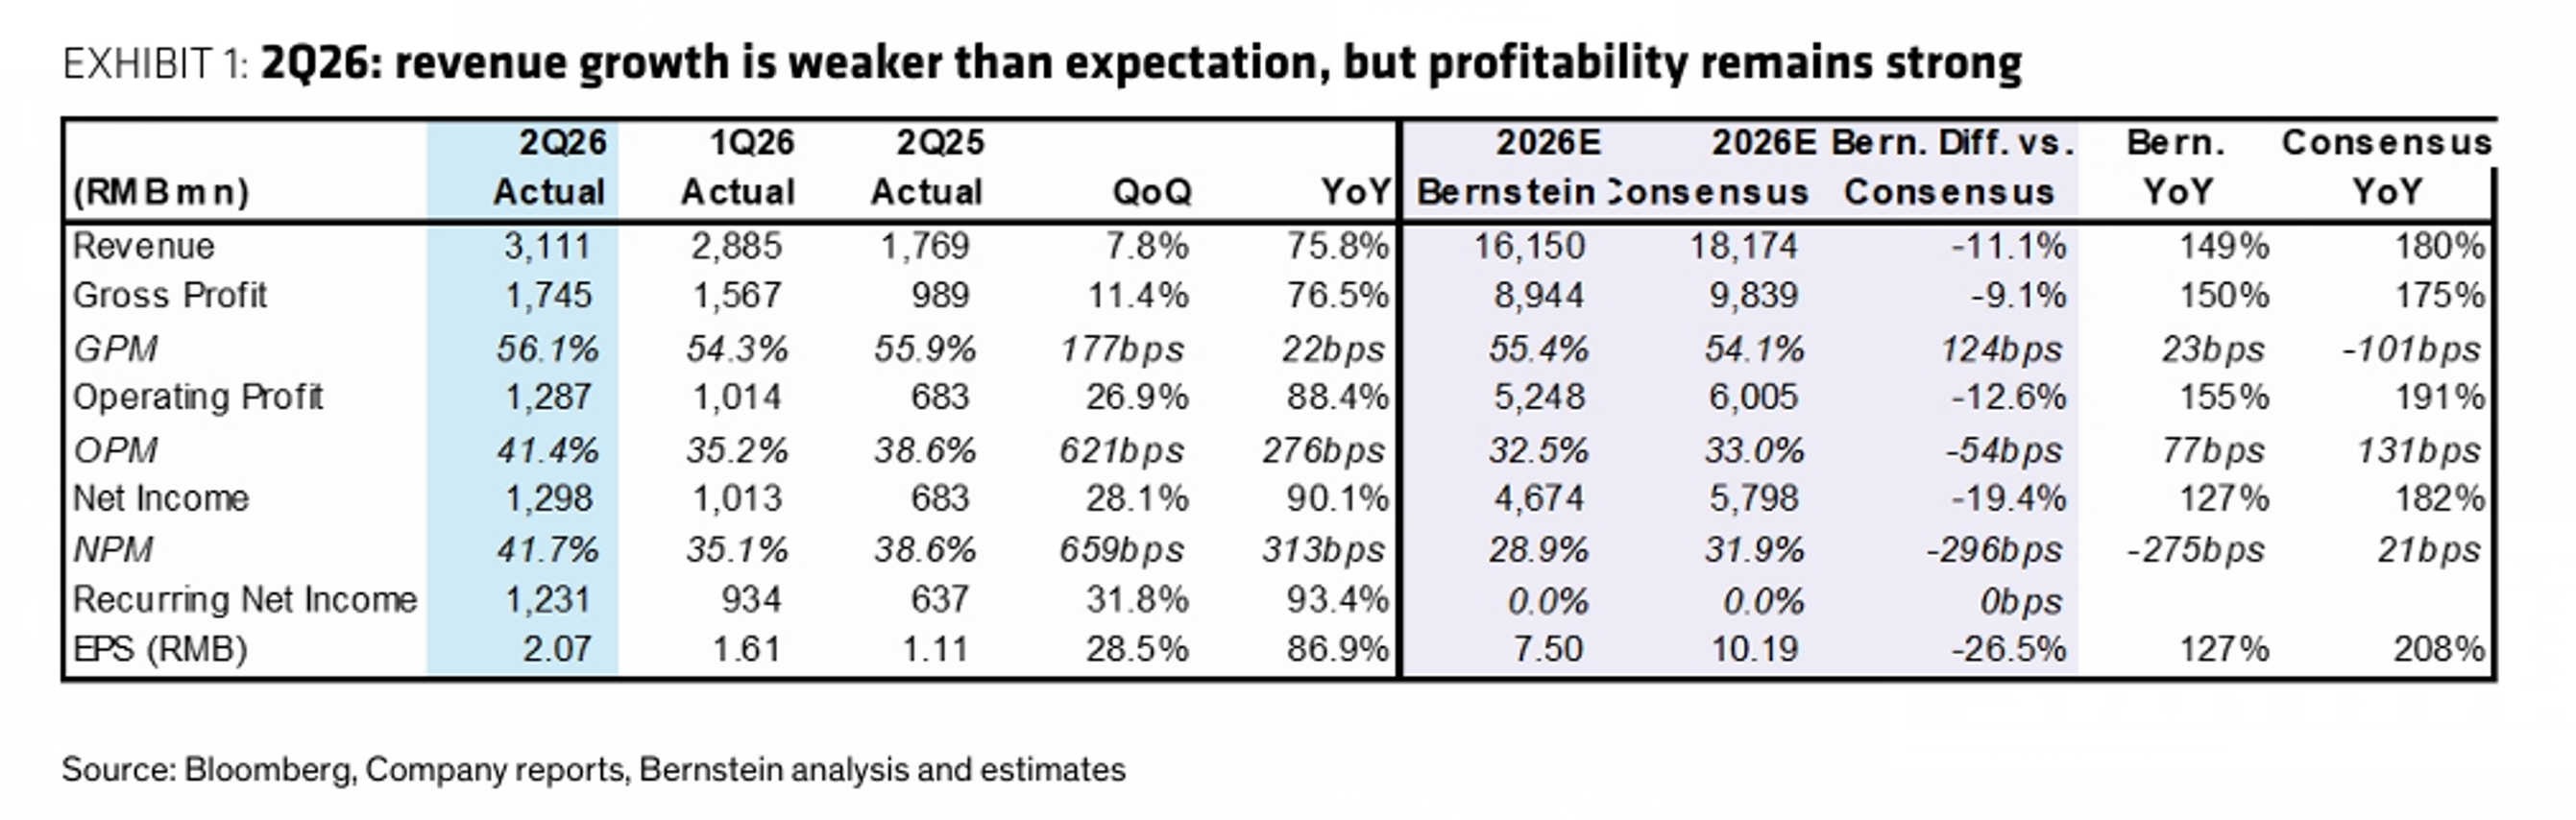
从数据来看,寒武纪二季度收入31.1亿元,同比增长75.8%,但盈利表现非常亮眼:毛利率达到56.1%,营业利润率达到41.4%,净利润率达到41.7%,净利润同比增长90%。
也就是说,虽然收入增长没有达到市场最高预期,但公司的赚钱能力正在快速提升。伯恩斯坦预计,2026年寒武纪收入将达到161.5亿元,同比增长149%;2027年收入进一步达到322.8亿元,同比增长100%。
未来几年,随着AI服务器、云计算、大模型训练需求持续增长,寒武纪有望成为中国AI芯片国产替代的重要受益者。
一、二季度收入增长放缓,伯恩斯坦认为只是节奏问题
很多投资者看到寒武纪二季度收入同比增长75.8%,可能第一反应是增长是不是开始放慢了?但伯恩斯坦并不这么看。
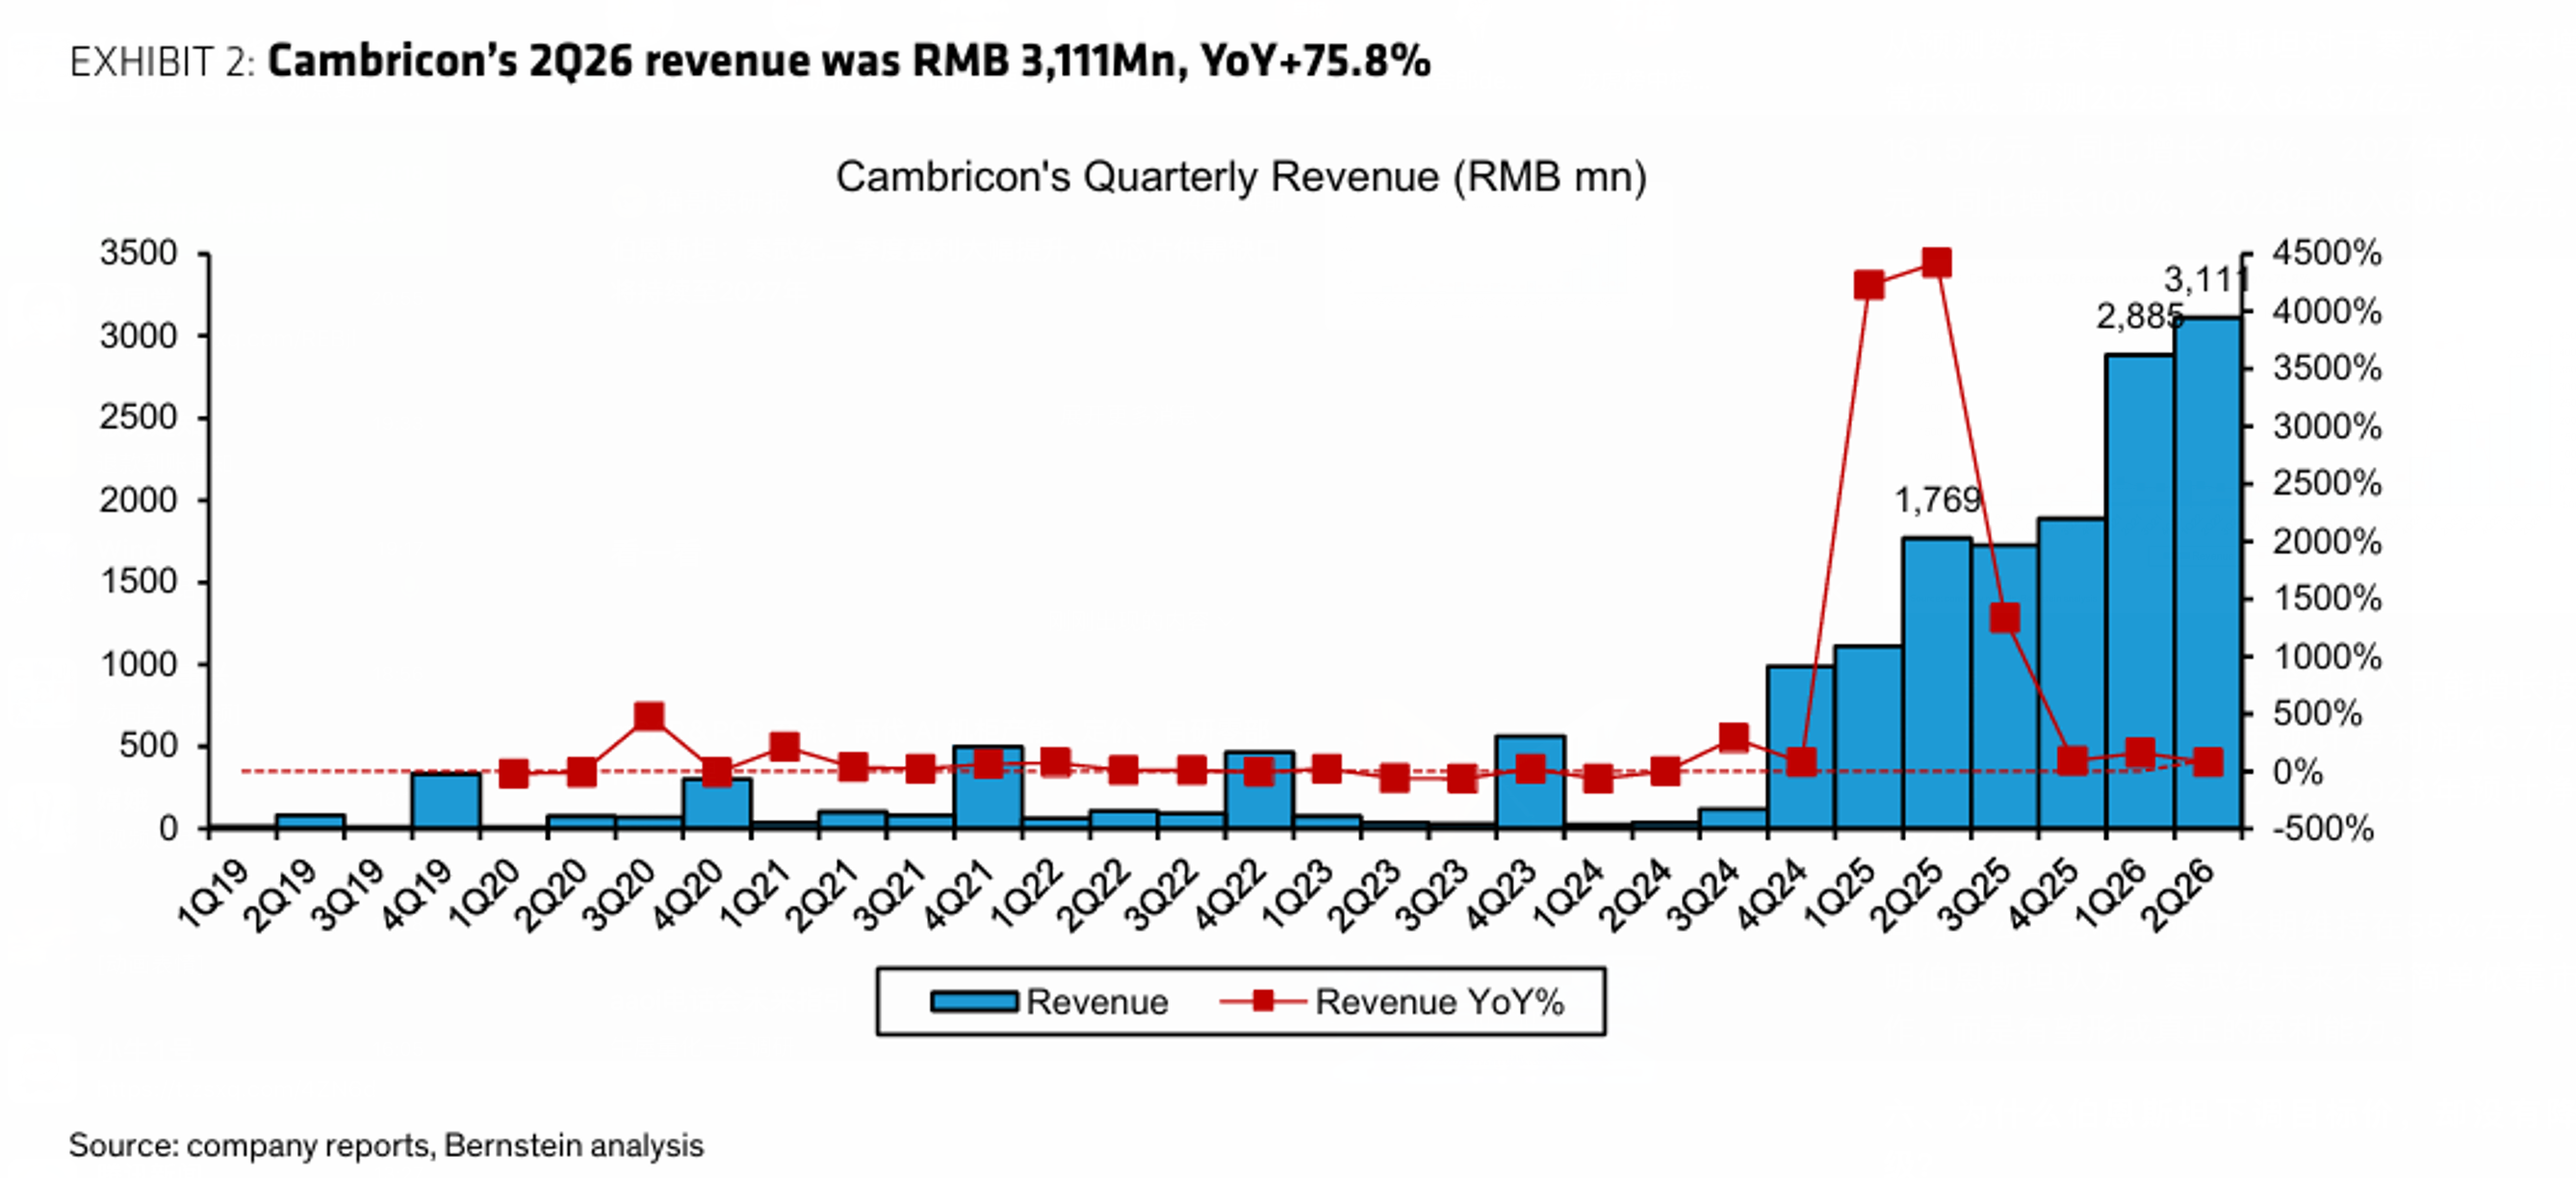
数据显示,2026年第二季度寒武纪实现收入31.11亿元,同比增长75.8%,环比增长7.8%。这个增速低于伯恩斯坦此前全年149%的增长预测,也低于市场一致预期。
但伯恩斯坦认为,不应该简单把单季度收入放缓理解为需求下降。原因在于,AI芯片行业收入确认具有明显季度波动特点。尤其对于高端AI芯片企业来说,订单签署、芯片交付、客户验收、收入确认之间存在时间差,有时候订单已经落地,但收入可能延迟到下一季度确认。
伯恩斯坦指出,去年二季度寒武纪收入同样高于三季度,因此单季度数据并不能完全代表趋势。
简单来说,二季度收入没有达到市场最乐观预期,但并不代表AI芯片需求下降。市场真正应该关注的是,未来几年中国AI基础设施投资是否继续增长,而伯恩斯坦认为,这一趋势仍然非常明确。
二、真正亮眼的是利润:寒武纪正在释放经营杠杆
相比收入,伯恩斯坦更加关注寒武纪的盈利能力。二季度数据显示,寒武纪毛利率从一季度54.3%提升至56.1%,净利润达到12.98亿元,同比增长90%,净利润率达到41.7%。
这意味着什么?简单来说,过去寒武纪更多像一家研发投入型芯片公司,大量资金投入研发,长期处于亏损状态。
但随着AI芯片需求爆发,公司开始进入规模化盈利阶段。芯片企业有一个特点,前期研发投入巨大,但产品成熟之后,收入快速增长,而研发、管理等固定成本增长相对有限,因此收入增长会带来利润快速释放,这就是所谓的经营杠杆。
伯恩斯坦认为,寒武纪利润率提升主要来自三个方面。第一,产品结构改善,AI芯片属于高价值产品,随着高端训练和推理芯片需求增加,公司产品平均售价和盈利能力提升。第二,制造效率提升,随着供应链成熟,生产成本下降。第三,供需关系改善,当前全球AI芯片仍处于供不应求阶段,尤其国产AI芯片市场,需求明显超过供应,因此企业拥有更强的议价能力。
三、AI芯片最大的矛盾:不是需求不足,而是产能不足
伯恩斯坦认为:未来几年,中国AI芯片市场最大的限制因素,不是需求,而是供应能力。
未来需求来自多个领域,包括超大规模数据中心、电信运营商、互联网平台、国有企业、AI应用创业公司,这些企业都需要大量AI算力。
但问题是,高端AI芯片供应仍然有限,尤其先进制程产能受到限制。因此,未来几年中国AI芯片市场可能长期处于需求旺盛,但供应不足的状态,这对于寒武纪这样的国产AI芯片企业来说,是非常重要的机会。
四、先进制程扩产,将成为寒武纪未来增长关键
AI芯片竞争,本质上不仅是芯片设计竞争,也是供应链竞争。
过去几年,全球高端AI芯片市场高度集中,先进制程、先进封装、高性能存储,都成为限制因素。伯恩斯坦认为,随着中国先进逻辑制程产能逐渐提升,国产AI芯片供应瓶颈会逐步缓解。
未来寒武纪需要解决的问题不是有没有市场?而是能不能生产更多芯片满足需求?报告预计,2026年至2027年,中国AI芯片供应仍然低于市场需求,之后随着产能扩张,供需关系逐渐改善。这意味着,未来两三年,国产AI芯片企业仍然处于黄金发展阶段。
五、伯恩斯坦大幅看好未来增长:2027年收入或翻倍
从预测数据来看,伯恩斯坦对于寒武纪未来增长非常乐观。预测2025年收入64.97亿元,2026年收入161.5亿元,同比增长149%,2027年收入322.8亿元,同比增长100%,2028年收入606.8亿元。
也就是说,未来三年,寒武纪收入可能增长接近10倍。利润方面,2026年预计净利润46.7亿元,2027年预计净利润91亿元,2028年预计净利润167.9亿元。
同时,公司毛利率预计长期维持在55%左右。这说明伯恩斯坦认为,寒武纪未来不是简单依靠市场炒作,而是有望形成真正的盈利能力。
六、为什么伯恩斯坦下调目标价,却没有降低评级?
很多投资者注意到,此前伯恩斯坦目标价是2000元,现在调整为1340元,是不是意味着看空?
实际上并不是。这次调整主要是因为寒武纪进行了49%的资本公积转增股本。
简单理解,股票数量增加了,但公司整体价值没有变化,类似于一块蛋糕切成更多份,每一份价格自然降低。因此,目标价下降属于技术调整。伯恩斯坦明确表示,盈利预测没有变化,投资逻辑没有变化,评级仍然维持跑赢大盘。
目前寒武纪估值依然较高。伯恩斯坦预计,2026年市盈率约160倍,2027年约82倍。从传统制造业角度看,这样的估值并不便宜。
但AI产业链有一个特点,市场通常不会按照当前利润定价,而是按照未来几年成长空间定价,类似过去的英伟达,在AI浪潮早期阶段,投资者关注的是未来市场规模有多大,公司是否能够成为产业赢家,寒武纪当前最大的投资逻辑,就是中国AI算力国产替代。